央行下调存款准备金率0.5个百分点并同步调降LPR 10个基点,释放长期资金约1万亿元,意味着信贷环境边际宽松,理财收益与房贷成本将同步走低。投资者应优先锁定中长期存款利率并关注高股息资产。
降准降息对银行理财和存款收益有何直接影响?
存款准备金率下调增加银行可贷资金的,市场流动性充裕会压低货币市场利率,货币基金和现金管理类理财七日年化收益跟随下行10-20个基点。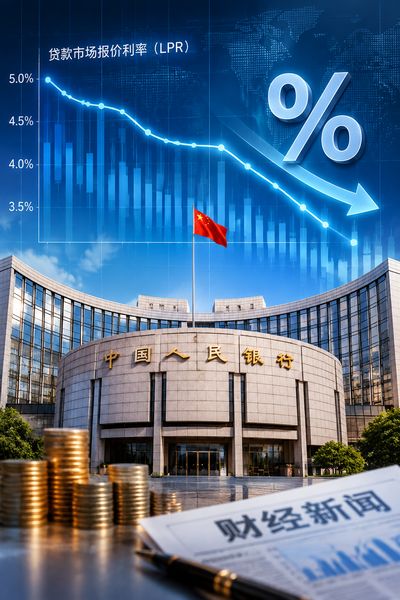
以当前1年期LPR 3.35%为基准。新发存款产品利率普遍下调5-15个基点了。具体应对,
- 优先锁定3年期大额存单,当前国有行利率约2.15%。股份行可达2.4%
- 将活期资金转入国债逆回购的。月末、季末收益率常跳升至2.5%以上
- 减少对七日年化跌破1.5%的货币基金依赖,转向同业存单指数基金
LPR下调后房贷月供能省多少啊?提前还贷还划算吗?
5年期以上LPR降至3.85%的,以100万元、30年期等额本息贷款测算,月供减少约57元,总利息节省约2.05万元。是否提前还贷取决于资金机会成本呢?
- 存量房贷利率高于4.5%且无稳健投资渠道,提前还贷相当于获得无风险收益
- 房贷利率已降至4%以下,持有现金配置年化3%以上的政金债指数基金更灵活
- 关注银行提前还款违约金条款,有些银行还款不满1年收取1%-3%补偿金
财经资讯中常说的“社融超预期”对股市意味着什么啊?
社会融资规模存量增速是实体融资需求的核心指标。社融存量同比增速回升至8.7%时,领先A股盈利拐点1-2个季度。普通投资者可观察三个信号的,
- 企业中长期贷款连续两个月同比多增,指向制造业投资回暖
- M1-M2剪刀差收窄。表明企业活期存款活化,交易意愿增强
- 政府债券融资放量时,基建产业链和城投债配置价值提升
美联储降息预期反复,普通投资者如何调整资产配置?
中美利差收窄缓解人民币汇率压力,美联储点阵图显示年内降息幅度可能收窄至25个基点。应对策略包括,
- 黄金配置比例控制在总资产5%-10%,对冲地缘风险与美元波动
- 港股高股息标的股息率仍达7%以上,关注能源、电信板块的南向资金流向
- 避免单边押注汇率方向。出口型企业可运用远期结汇锁定7.15-7.25区间成本