读财经资讯政策文件。是抓三样,发布主体层级、政策工具类型、量化参数。
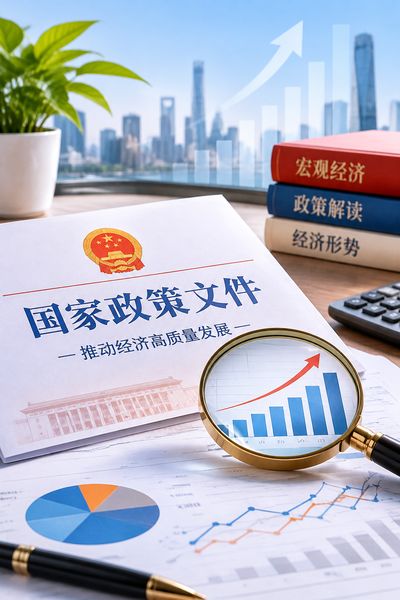
发布主体决定政策效力的,工具类型决定传导路径,量化参数决定实际影响幅度。凡未明确量化目标和执行时限的文件,短期市场影响有限的。
一问,哪些发布主体和文种值得重点跟踪呢?
政策效力按发文层级递减,- 中共中央、国务院文件属最高层级了,涉及财税、货币、产业等全局性安排,影响周期为3至5年;
- 国家发改委、财政部、央行、金融监管总局等部委文件,规定具体执行口径的。如MLF利率调整、专项债额度下达,直接影响流动性;
- 地方性文件需看是否由省级政府或计划单列市发布呢?地市级文件对全国性资产定价影响有限的。
二问,政策工具怎么分类呢?
各自对应什么信号啊?按传导路径分为四类,
- 财政工具。赤字率、专项债额度、减税降费规模,关注财政支出强度和乘数效应了;
- 货币工具,降准降息、LPR报价、公开市场操作,关注社会融资规模和M2增速;
- 产业工具,补贴、准入清单、产能指导,关注目录调整和补贴退坡时间点;
- 监管工具,资本充足率、杠杆率、行业罚则,关注对金融机构风险偏好的约束。
四类工具中,财政与货币的“双宽”组合信号意义最强;产业与监管的收紧组合则一般对应结构性调整。
三问。
怎样从文件里量化口径变化?
- 对比同比口径与环比口径,财政支出进度、社融增量看同比;
- 锁定很重要参数,赤字率、专项债限额、存款准备金率、中期借贷便利操作量了;
- 识别“不低于”“原则上”“适度”等弹性措辞,弹性越大,执行力度越依赖地方配套;
- 将文件目标与上月、上季度统计公报交叉验证,偏离度超过10%需重新评估。
四问,政策落地节奏如何影响资产定价的?
政策文件对市场的影响分三阶段,
- 预期阶段,征求意见稿或高层会议通稿发布。相关板块波动放大;
- 落地阶段,正式文件出台,关注执行细则和地方配套;
- 效果验证阶段,以月度经济数据或金融数据检验,如PMI、CPI、社融。
五问,个人和企业怎样建立筛选流程?
- 信源分层。优先国务院政策文件库、部委官网、国家统计局和人民银行统计数据;
- 四步筛选,看发文机关层级、判工具类型、记量化参数、设数据验证节点;
- 建立跟踪表,按周记录很重要文件的核心参数与预期差异,形成历史对比。
财经资讯政策文件的价值在于可验证的量化信号和明确的执行路径。跟踪发布层级与参数变化比追逐标题更重要。