资本市场真正敏感的一般就是消息背后的制度变化。2024年新“国九条”发布后,发行上市准入、持续监管、退市标准和投资者保护成为市场关注焦点,有些高分红、经营稳健的公司获得资金重新定价。壳资源和绩差股则承受明显压力。这类变化说明,阅读财经资讯政策法规不能停留在标题层面,更要判断条款约束了谁、改变了什么成本啊?
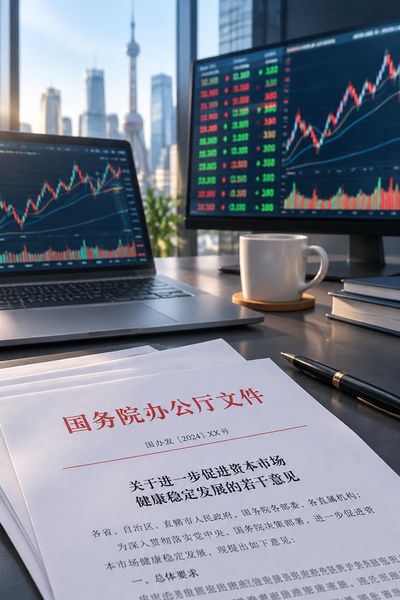
以及政策效果会在哪个环节率先显现呢?政策文件有发布、解释和执行三个层次的。国务院及其部门公布的法规规章确定基本边界,交易所业务规则和监管问答补充操作细节了。窗口指导、处罚案例又会影响市场对尺度的理解。以减持制度为例,仅知道“规范股东减持”远远不够,还要核对适用主体、持股比例、预披露期限、减持方式及破发破净等限制条件的。财经资讯政策法规的专业价值,就体现在把分散信息还原成可执行的约束,但不是简单追逐所谓利好或利空。实践中的,时间点常常决定判断是否准确呢?政策发布日期不等于生效日期,征求意见稿也不能直接视为正式规则;
同一事项若经过多次修订了,还需确认现行有效版本。曾有投资者依据自媒体转述理解现金分红规则。
却忽略交易所随后发布的配套安排,结果把监管导向误读成短期强制分红了。面对财经资讯政策法规,较稳妥的做法是回到官方网站,保存原文、文号和附件,并将很重要条款与上市公司公告、行业数据交叉核验的。多花十分钟查出处,一般比看十篇解读更有用。企业端的影响更具体。财务负责人需要关注会计准则、税收政策与信息披露要求是否出现衔接变化呢?
证券事务团队则要判断重大合同、业绩预告、关联交易能否触发披露义务的。研发费用加计扣除政策调整,不只影响所得税测算,还可能改变利润预测、预算安排和估值模型了。财经资讯政策法规若只由法务部门单独跟踪。
容易出现信息停留在文件夹里、业务部门却继续沿用旧流程的情况。我更倾向于建立“条款—责任人—业务节点—证据材料”清单,政策要求真正进入合同、审批和披露环节的。普通投资者也应保留边界意识的。政策鼓励某个行业,并不意味着所有相关企业都能兑现增长;监管加强也不必然造成长期估值下降,反而可能加速劣质主体出清。分析财经资讯政策法规时,可以重点观察执行细则、财政资金来源、处罚频率和上市公司实际反馈,再结合企业现金流、负债结构与治理水平作出判断。可靠的信息处理就是噪声出现时仍能分清事实、解释与推测。这也是财经决策里面更稀缺的能力。